
- ARCHIVES
2026.10.19
掛布 篤行
リースバックの仕組みやメリット・デメリットを徹底解説
「自宅を売却したいけれど、引っ越しの手間は減らしたい…」
「老後資金をできるだけまとまって確保しておきたい」
このような方には、通常の不動産売却ではなく、リースバックも選択肢の一つです。リースバックを利用すれば、自宅を売却してまとまった資金を得た後も、住み慣れた家で生活を続けられます。
リースバックとは、自宅を不動産会社に売却した後、賃貸借契約を結び、家賃を支払うことで同じ家に住み続けられる仕組みです。通常の不動産売却とは、売却後の住まい方や契約の仕組みが異なるため、混同しないように理解しておきましょう。
リースバックとは?仕組みを詳しく解説
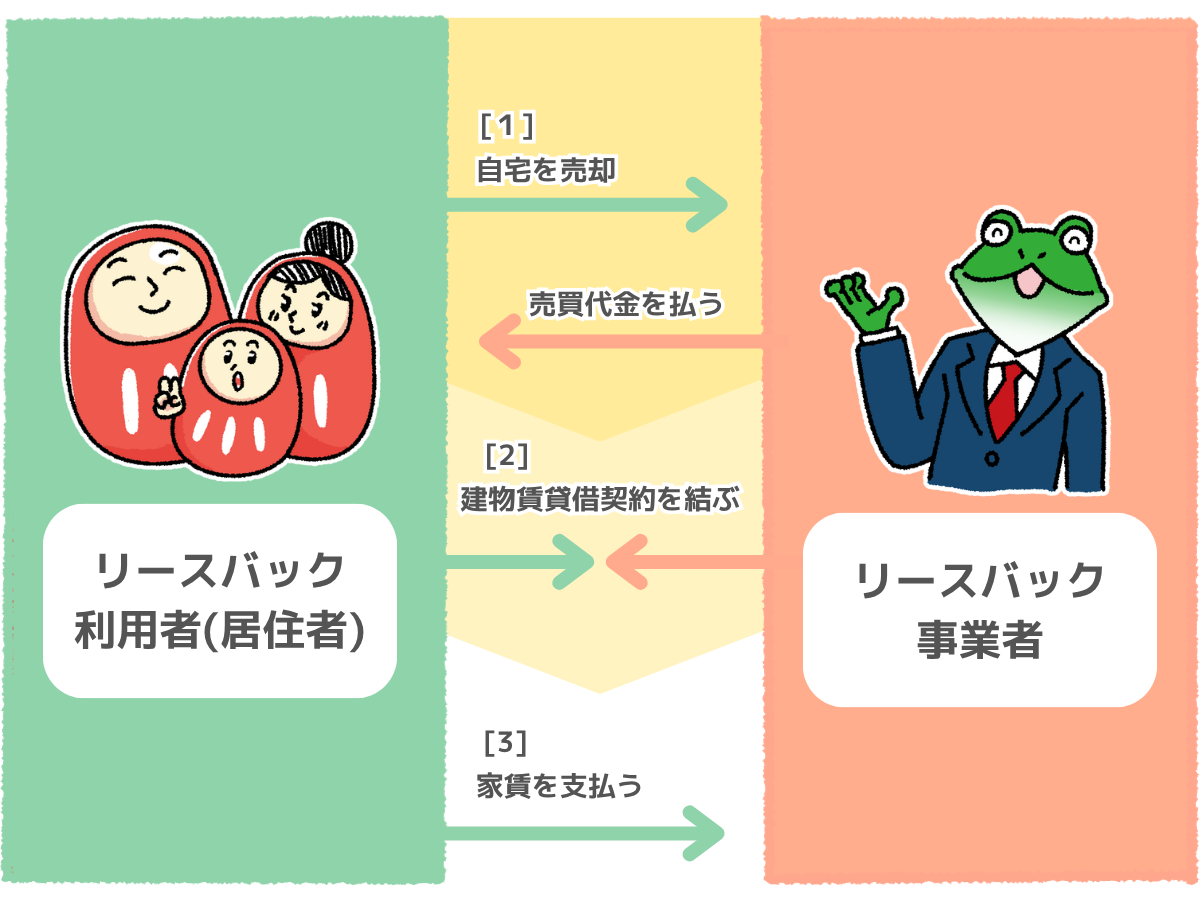
リースバックとは、自宅を不動産会社に売却し、その後に賃貸借契約を締結して家賃を支払うことで、売却後も同じ家に住み続けられるサービスです。
具体的な仕組みは、以下の通りです。
- 不動産会社と売買契約を締結し、自宅を不動産会社に売却する
- 売却価格を受け取る
- 不動産会社と賃貸借契約を締結する
- 毎月家賃を支払って自宅に住み続ける
自宅を不動産会社にいったん売却して売却代金を受け取った後、不動産会社と賃貸借契約を結ぶことで、引っ越しをせずに住み慣れた家で生活を続けることが可能です。
リースバックは高齢者世帯を中心に利用されてきましたが、住宅ローンの返済や生活資金の確保、事業資金の調達など、さまざまな目的で利用されています。売却で得た資金を、老後の生活費や住宅ローンの返済、事業資金などに充てられます。
リースバックと一般的な不動産売却の違い
リースバックと一般的な不動産売却では、売却先や引っ越しの有無、売却価格、売却までの期間などに違いがあります。
以下に、両者の違いを項目別にまとめました。
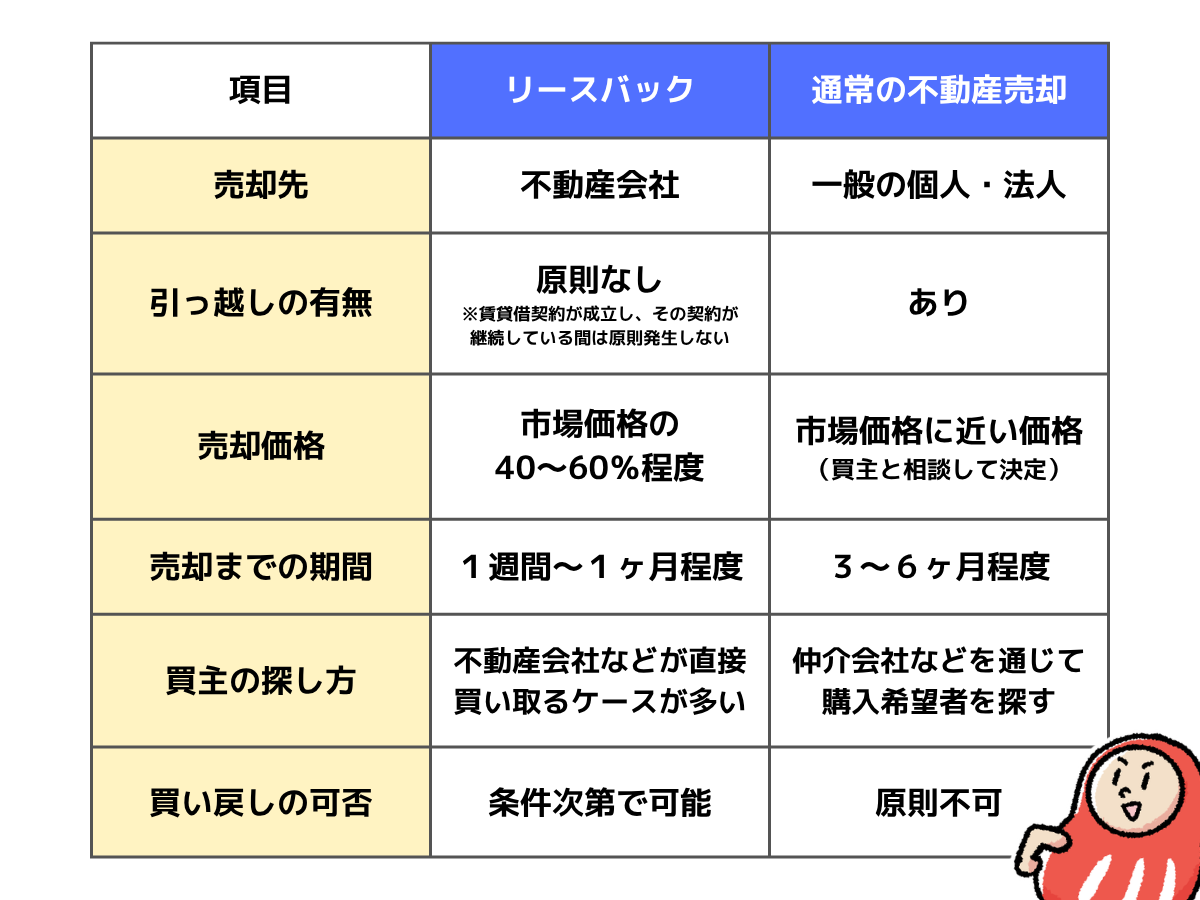
一般的な不動産売却では、自宅を売却すると引っ越しが必要になりますが、リースバックは、家賃を支払えば同じ家に住み続けられます。
売却価格は、リースバックの方が低くなる傾向があり、売却までの期間は通常の不動産売却の方が長くなる傾向があります。
また、通常の不動産売却では、売却後に同じ物件を買い戻せる保証はありません。リースバックの場合、契約内容によっては将来的に自宅を買い戻せる場合があります。
リースバックとリバースモーゲージの違い
リースバックとリバースモーゲージには、資金の調達方法や自宅の所有権、毎月の支払いなどに違いがあります。
リバースモーゲージとは、自宅を担保にして金融機関などから融資を受ける方法です。リースバックと混同されやすいサービスの一つですが、両者の主な違いは、以下の通りです。
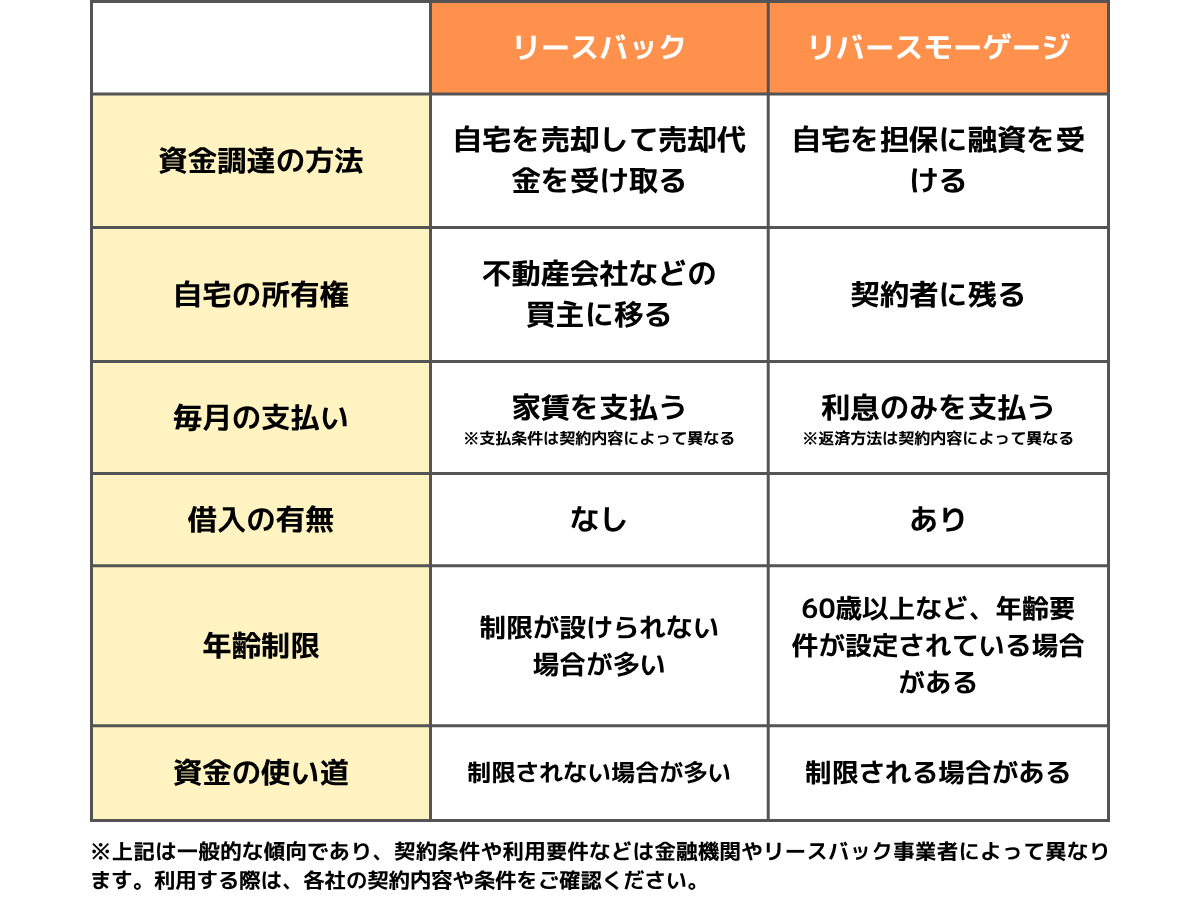
このように、リースバックは借入には該当しませんが、リバースモーゲージは自宅を担保に融資を受ける仕組みのため、借入が発生します。
また、リースバックは、年齢制限や資金の使い道に制限は設けられないのが一般的です。
一方、リバースモーゲージでは、金融機関や商品ごとに年齢要件が設定されており、60歳以上などを対象とする商品もあります。資金の使い道も、生活費や住宅関連費用などに限定される場合があるため、契約前に確認しておくことが大切です。
リースバックのメリット
リースバックは、まとまった資金を確保しながら住環境を維持できる点が、通常の不動産売却にはないメリットです。また、融資と異なり借入ではないため、高齢世帯の資金調達手段としても活用されています。
リースバックには、主に以下の4つのメリットがあります。
- 家を売っても住み続けられる
- まとまった資金を得られる
- 自宅の管理コストが減る
- 災害時の経済的リスクを軽減できる
家を売っても住み続けられる
リースバックの大きなメリットは、自宅を売却した後も同じ家に住み続けられる点です。
通常の不動産売却では、売却後に自宅から引っ越す必要があります。そのため、引っ越し準備や新居探し、引っ越し費用の確保など、さまざまな負担が生じます。また、住み慣れた環境を離れることによって、精神的なストレスを感じるケースも少なくありません。
リースバックなら、不動産会社に家賃を支払うことで、売却後もそのまま今の家に住み続けられます。引っ越しの手間がかからないだけでなく、近所の人にも自宅を売却したことを知られずに済むため、精神的な負担も抑えられます。
まとまった資金を得られる
リースバックでは、自宅の売却代金を一括で受け取れるため、まとまった資金をスピーディーに調達できます。
通常の不動産売却では、物件の立地・価格・市場状況などによって異なりますが、売却が完了するまでに3~6カ月程度かかりがちです。買い手がなかなか見つからず、現金化までに時間がかかる場合もあります。
一方、リースバックは売却先が不動産会社となるため、買い手を探す手間がかかりません。売却までの期間も1週間~1カ月程度と比較的短く、早めにまとまった資金を確保したい場合に活用できます。
自宅の管理コストが減る
リースバックは、資金を確保できるだけでなく、自宅の管理コストを減らしたいときにも役立ちます。
自宅を所有し続けていると、固定資産税や都市計画税、設備の修繕費、火災保険など、さまざまな費用が継続的にかかります。
都市計画税は、弊社クラシカエル不動産が位置する宇都宮市も課税対象です。宇都宮市では、長年にわたって税率を0.25%とする特例措置が適用されてきました。令和8年度(2026年度)に特例措置が終了し、2026年9月現在は本則税率の0.3%に戻っています。[注1]
リースバックで自宅を売却すれば、所有権は不動産会社に移ります。売却後は物件の所有者ではなくなるため、建物維持にかかる税金や修繕費、保険料などの経済的な負担を抑えられます。
ただし、リースバックで自宅の所有権が不動産会社に移転しても、以下の費用は入居者負担となる場合があるため、注意しましょう。
- 火災保険・借家人賠償責任保険
- 軽微な修繕費
- 故意や過失による損傷の修理費
- 保証会社の利用料
- 退去時の原状回復費用
契約後に想定外の出費が発生しないよう、家賃だけでなく、入居中や退去時にかかる費用も確認しておきましょう。
[注1]宇都宮市:都市計画税 特例措置の終了
https://www.city.utsunomiya.lg.jp/kurashi/zeikin/koteishisanzei/1003645.html
災害時の経済的リスクを軽減できる
リースバックで自宅を売却すれば、災害による自宅の倒壊や破損に伴う、所有者としての経済的リスクの軽減が期待できます。
栃木県宇都宮市でも、これまでに台風や竜巻、大雨などによって住宅被害が発生しています。2019年の「令和元年東日本台風」では、川の氾濫や土砂災害などにより、栃木県内で住家83棟が全壊、5233棟が半壊する被害が発生しました。[注1]
持ち家や所有しているマンションの場合、災害によって建物が倒壊・破損すると、修繕費用は自分で負担する必要があります。火災保険や地震保険を利用できる場合もありますが、修繕費用の全額をまかなえるとは限りません。
リースバックの場合、契約内容によっては災害時の修繕費用を所有者である不動産会社が負担します。そのため、災害による経済的リスクの軽減が可能です。
ただし、災害によるリスクが全てなくなるわけではありません。家財が損害を受けた場合の費用や、一時的な転居に関わる費用などは、入居者負担となる可能性があります。建物の損傷が大きく居住するのが難しくなった際は、退去費用が発生する可能性もあります。
リースバックの契約前に、災害時の修繕費の負担範囲や建物が使用できなくなった場合の対応を確認しておきましょう。
[注1]宇都宮地方気象台:栃木県の主な気象災害 2019年10月12日から13日の台風(令和元年東日本台風)
https://www.data.jma.go.jp/utsunomiya/bousai/kisyousaigai.html
リースバックのデメリット
自宅の売却方法を検討する際は、リースバックのメリットだけでなく、デメリットを知っておくことも大切です。デメリットをあらかじめ把握しておけば、自分の状況に合った売却方法を選びやすくなります。
リースバックでは、売却価格や家賃、住み続けられる期間などに注意が必要です。主なデメリットは、以下の4点です。
- 売却価格が安くなる傾向にある
- 毎月の家賃が発生する
- リフォームなどが制限される
- 住み続けられるとは限らない
売却価格が安くなる傾向にある
リースバックでは、通常の不動産売却より売却価格が安くなる傾向です。
リースバックの場合、不動産会社が将来的な売却に備えたリフォーム・リノベーション費用や、物件の維持管理費などを考慮して買取価格を決定します。目安は市場価格の60~90%程度ですが、物件の状態や立地、契約条件などによって異なります。
栃木県における2026年7月の中古戸建て住宅の平均成約価格は、1,617万円です。[注1]仮に1,617万円を市場価格とし、市場価格の60%で買い取られると、売却価格は約970万円となります。
あくまで平均成約価格を基にした単純計算ですが、通常の不動産売却とリースバックでは、最終的に受け取れる金額に大きな差が生じる可能性があります。
[注1]東日本レインズ:月報速報 2026(令和8)年7月度 Market Watch 〔全国版〕P63
毎月の家賃が発生する
リースバックでは、自宅を売却すると所有権が不動産会社に移るため、同じ家に住み続けるには毎月家賃を支払う必要があります。
家賃は「売却価格×期待利回り÷12カ月」を目安に算出するのが一般的です。期待利回りとは、物件価格に対して年間でどの程度の収益を見込めるかどうかを示す割合です。
例えば、売却価格が1,000万円、期待利回りが10%の場合、年間の家賃は100万円、月額では約8万円となります。期待利回りが高く設定されるほど家賃も高くなる傾向があるため、売却価格だけでなく、売却後に支払う家賃も確認してから契約を検討することが重要です。
ただし、実際の家賃は、固定資産税や維持管理費、将来的な物件の価値、賃料相場なども踏まえて設定されます。そのため、計算式はあくまで目安の一つとして捉えましょう。
リフォームなどが制限される
リースバックで自宅を売却した後は、所有者ではなくなるため、自由にリフォームすることが難しくなります。
ただし、全てのリフォームが禁止されるわけではありません。クロス・壁紙の張り替えや軽微な水回り設備の交換などは、所有者の許可を得ることで実施できる場合があります。
一方、間取り変更など原状回復が難しい大規模なリフォームは、所有者の許可を得られない可能性があります。
また、リフォームの許可を得られても費用は原則自己負担です。老後に向けてバリアフリー化や大規模なリフォームを検討している方は、いったん売却時期を遅らせることも検討しましょう。
住み続けられるとは限らない
リースバックを利用しても、契約形態によっては自宅に長期間住み続けられない場合があります。
リースバックの契約形態には、普通借家契約と定期借家契約の2つがあります。
普通借家契約は、契約を更新することで同じ家に住み続けられる契約形態です。一方、定期借家契約はあらかじめ契約期間を定めておき、期間満了後は原則として退去する必要があります。
リースバックの商品には、定期借家契約を採用しているものもあります。長期的に自宅に住み続けたい場合は、契約期間や更新の可否などを確認したうえで、契約内容を慎重に検討しましょう。
リースバックが適しているケース
リースバックは、自宅を売却した後も住み慣れた家で生活を続けたい方に適した選択肢の一つです。しかし、全ての方に向いているわけではなく、売却目的によっては通常の売却の方が良い場合もあります。
ここでは、リースバックに適しているケースを4つ紹介します。
- 老後の資金を確保したい場合
- 相続の対象となる資産を整理したい場合
- ローンを返済したい場合
- 事業の運転資金を確保したい場合
老後の資金を確保したい場合
リースバックは、老後の資金を確保したい方に適した選択肢の一つです。自宅を売却してまとまった資金を得ながら、売却後も住み慣れた家で生活を続けられるためです。
国土交通省が令和2年(2020年)に行ったアンケート調査によると、リースバックの利用目的として「生活資金の確保」と回答した方が全体の76.7%を占めています。[注1]
老後は、生活費に加え、医療費や介護費、施設の利用料など、大きな支出が重なる場合があります。年金収入だけでは不足する場合、貯蓄を取り崩しながら生活しなければならない可能性もあるでしょう。
リースバックで自宅を売却すれば、得られた資金を老後の生活費や医療、介護費などに充てられます。
[注1]国土交通省:リースバックの現状について P4
https://www.mlit.go.jp/jutakukentiku/house/content/001489272.pdf
相続の対象となる資産を整理したい場合
将来の相続に備えて資産を整理しておきたい場合も、リースバックを検討する選択肢があります。自宅をあらかじめ現金化しておくことで、相続時の遺産分割を進めやすくなるためです。
不動産は現金のように等分するのが難しく、複数の相続人がいる場合、遺産分割の方法をめぐって困るケースがあります。
例えば、1,500万円の自宅を子ども3人で相続する場合、自宅そのものを500万円ずつ分配することはできません。共有名義にして3人で所有する方法もありますが、将来売却する際に全員の同意が必要になったり、管理負担が一人に偏ったりする可能性があります。
一方、リースバックで自宅をあらかじめ現金化しておけば、相続時に遺産を分けやすくなる場合があります。
ただし、売却代金が手元に残っている場合は、現金として相続財産に含まれます。相続税などの税制上の取り扱いは、遺言書の有無や保有する財産、家族構成などによって異なります。
リースバックを利用する際は、自宅の売却が相続税や相続財産にどのような影響を与えるのか、税理士に相談しておくと良いでしょう。
ローンを返済したい場合
住宅ローンの返済負担を軽減したい場合も、リースバックが選択肢になることがあります。自宅の売却代金を住宅ローンの返済に充てることで、毎月の返済負担を減らせる可能性があるためです。
住宅ローンが残っていると、毎月の収入や年金から返済を続けなければなりません。収入に対して返済額の割合が大きい場合、生活費に使えるお金が少なくなり、家計を圧迫する可能性があります。
リースバックの売却代金を住宅ローンの返済に充てれば、毎月の返済負担をなくしたり、軽減したりできる可能性があります。ただし、売却後は新たに家賃の支払いが発生するため、住居費そのものがゼロになるわけではありません。
また、住宅ローンが残っている自宅を売却する場合は、売却時に抵当権を抹消できることが原則です。抵当権とは、住宅ローンの返済が滞った際に、金融機関が担保となっている不動産を売却し、貸したお金を回収するための権利です。
抵当権が残ったまま住宅ローンの返済が滞ると、売却後に物件が競売にかけられ、買主が物件の所有権を失うリスクがあります。そのため、リースバックを利用して自宅を売却する場合は、住宅ローンを完済して抵当権を抹消することが必須条件です。
住宅ローンを完済できるかどうかは、自宅の売却価格から諸費用を差し引いた「手取り額」をもとに判断します。仮に手取り額が住宅ローンの残債を下回る場合でも、不足分を自己資金で補って完済できるのであれば、リースバックを利用できる可能性があります。
まずは住宅ローンの残債と自宅の査定価格を確認し、リースバックの利用可否を不動産会社に相談してみましょう。
事業の運転資金を確保したい場合
事業の運転資金を確保したい場合も、リースバックを資金調達の選択肢として検討できます。自宅を売却して現金化することで、新たな借入をせずにまとまった資金を確保できるためです。
事業の運転資金を調達する手段には、銀行融資や第三者からの借入、国や自治体の補助金などがあります。銀行融資や第三者からの借入は、返済義務が生じるため、収入が少ないと経済的に不安を抱える可能性があります。
また、補助金は返済する必要がないものの、対象者や用途などの要件を満たさなければ利用できません。
リースバックなら、自宅を売却して現金化するため、新たな借入をせずにまとまった事業資金を確保できます。
リースバックは自宅売却の選択肢の一つ!まずはプロに相談を
リースバックは賃貸として自宅に住み続けながら、売却資金を得られるサービスです。老後資金や事業資金の確保、住宅ローンの返済、相続資産の整理などを目的に利用されています。
栃木県宇都宮市で自宅売却にお悩みの方は、クラシカエル不動産にご相談ください。
当社では、リースバックのみを前提にご提案することはありません。売却後の手取り額や毎月の住居費も踏まえてプランを比較し、通常売却や買取も含めて、お客様の状況に合った売却方法をご案内いたします。
売却すると決まっていない段階でもご相談いただけますので、まずはお気軽にお問い合せください。
- この記事を書いた人
-
お金と不動産の専門家
掛布 篤行
かけの あつゆき
クラシカエル不動産のCEO。不動産取引を通して、出会えた人の暮らしを豊かにすることをお約束いたします。
スキル:宅地建物取引士/FP技能士2級/心相色診断士
ライク:遊び働くこと/ゲーム(RPG)/アニメ鑑賞/新日本プロレス
VOICES
お客様の声
SHORT MOVIE
夜9時まで
相談対応
可能!
クラシカエル不動産に相談する
「マイホームがほしいけど何から始めて良いのかわからない方」や、「不動産を売るのか?貸すのか?どちらがお得なのか悩んでいる方」など、少しでも興味がある方は、お気軽にご相談ください。
-
\ 来店せずに相談可能 /
無料・オンライン相談予約 -
\ 来店して相談したい /
来店予約住所:栃木県宇都宮市問屋町3426-20
- お電話での問い合わせ
-
0120-726-812
【対応時間】9:00〜21:00 水曜定休
※賃貸事業は日曜定休となります