
- ARCHIVES
2026.11.16
掛布 篤行
不動産売却で確定申告は必要?必要書類や使える特例・税金をまとめて解説
不動産の売却後、確定申告は必要なのかと疑問に思う方は多いのではないでしょうか。
不動産売却で確定申告が必要かどうかは、売却益が生じたかどうかによって判断が分かれるところです。ただし、損失が生じた場合も、税制上の特例を利用するために申告が必要となるケースがあります。
確定申告が必要なケースや利用できる特例を把握しておけば、売却後の手続きをスムーズに進めやすくなります。宇都宮市での申告手順も確認し、期限に余裕を持って準備を進めましょう。
不動産売却後に確定申告が必要か判断するポイント
不動産売却後の確定申告が必要かどうか迷ったら、売却益が出たのか、特例を利用するのかを基準に判断しましょう。
申告の要否をケース別に整理すると、以下のようになります。
- 売却益が出たら原則として確定申告が必要
- 売却で損失が出たら原則として確定申告は不要
- 特例を利用するなら利益・損失にかかわらず確定申告が必要
売却益が出たら原則として確定申告が必要
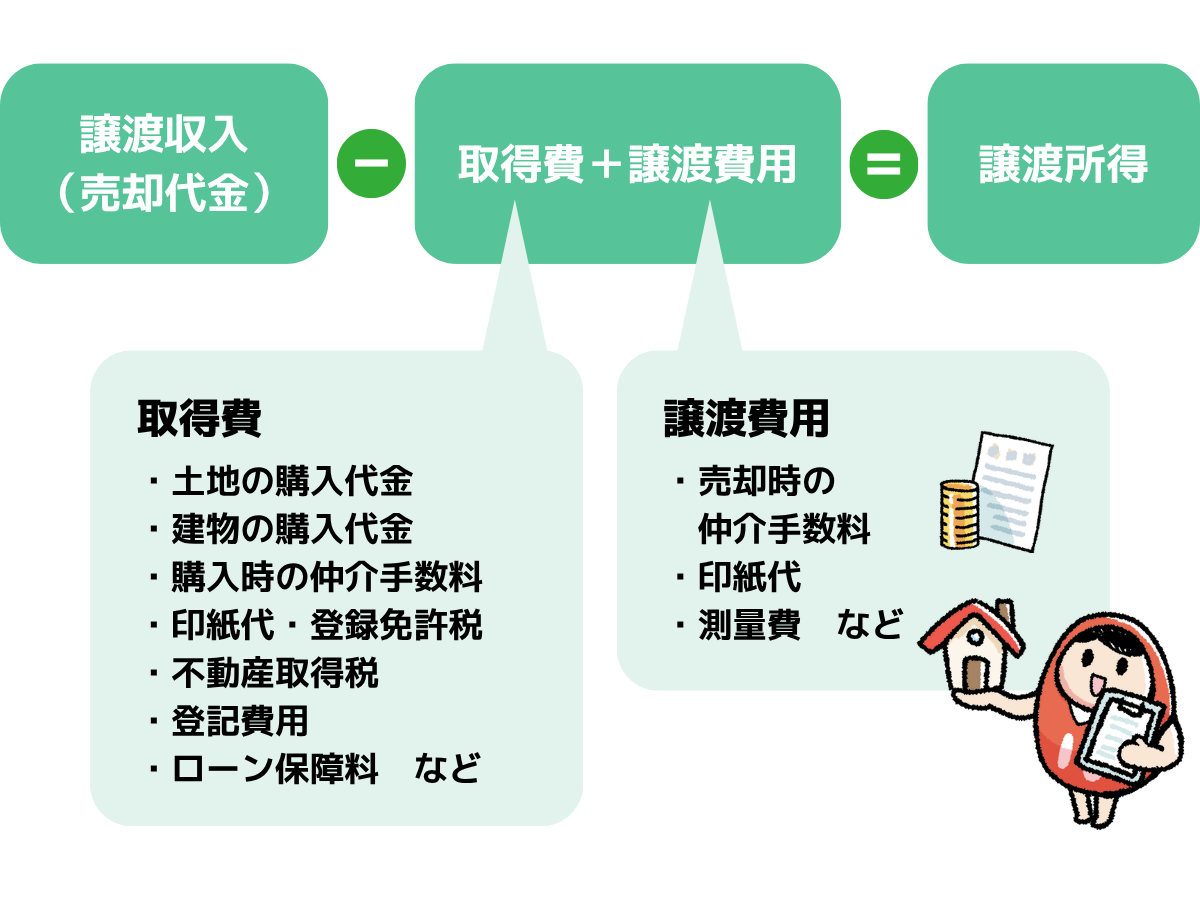
不動産売却で売却益が出た場合は、原則として確定申告が必要です。不動産売却によって生じた利益は、税務上「譲渡所得」と呼ばれます。
譲渡所得は、売却価格から不動産を購入した際の取得費と売却にかかった譲渡費用を差し引いて計算します。[注1]
マイホーム売却や公共事業のための売却など、一定の要件を満たす場合は、適用される特例に応じた特別控除額も差し引けます。[注2]
譲渡所得の計算式は、以下の通りです。[注1]
| 譲渡所得=売却価格-(取得費+譲渡費用) |
上記の計算によって譲渡所得がプラスになる場合は、原則確定申告を行って納税額を計算する必要があります。
[注1]国税庁:土地や建物を売ったとき
https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm
[注2]国税庁:No.3223 譲渡所得の特別控除の種類
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3223.htm
売却で損失が出たら原則として確定申告は不要
不動産売却で譲渡損失が生じた場合は、基本的に確定申告を行う必要はありません。
譲渡損失とは、不動産の売却価格よりも、取得費や譲渡費用などの合計額が上回り、譲渡所得がマイナスになる状態のことです。
ただし、マイホームを売って新たな住宅へ買い換えるケースでは、譲渡損失を給与所得や事業所得などの別の所得と損益通算できる特例を利用できます。(条件あり)[注1]
このような特例の適用を受けるためには、売却益がマイナスであっても確定申告を行う必要があります。
[注1]国税庁:No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき(マイホームを買い換えた場合の譲渡損失の損益通算及び繰越控除の特例)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3370.htm
特例を利用するなら利益・損失にかかわらず確定申告が必要
不動産売却に関する特例を利用する場合、利益や損失の有無にかかわらず確定申告が必要です。
利用できる主な特例には、マイホーム売却の3,000万円控除や軽減税率の特例、譲渡損失の繰越控除、相続した空き家売却の3,000万円控除などがあります。[注1][注2][注3][注4]
1点注意すべきなのは、特例の適用によって納める税金が0円になる場合でも、確定申告が必要な点です。「税金が発生しないから確定申告も必要ない」と判断せず、特例を利用する場合は期日までに確定申告を行いましょう。
[注1]国税庁:No.3302 マイホームを売ったときの特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
[注2]国税庁:No.3305 マイホームを売ったときの軽減税率の特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3305.htm
[注3]国税庁:No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき(マイホームを買い換えた場合の譲渡損失の損益通算及び繰越控除の特例)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3370.htm
[注4]国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
【一覧】不動産売却後の確定申告で必要な書類
不動産売却後の確定申告では、以下の書類をそろえ、必要なものを税務署に提出します。その際、住所地(または納税地)を管轄する税務署に提出する必要があります。
| 書類名 | 概要 | 主な入手先 |
| 確定申告書第一表・第二表 | 給与所得や事業所得、保険料控除などを記載する書類 | 国税庁のWebサイト[注1]税務署の窓口 |
| 確定申告書第三表(分離課税用) | 不動産の売却益を申告する書類 | |
| 譲渡所得の内訳書(土地・建物用) | 売却した不動産の情報や譲渡所得の計算結果などを示す書類 | |
| 登記事項証明書 | 不動産の権利関係を公的に証明する書類 | 法務局(窓口・郵送・オンライン請求)[注2] |
| 売却時・購入時の売買契約書のコピー | 売却時・購入時の契約内容を示した書類(譲渡所得の内訳書に添付して提出する) | 不動産会社 |
| 取得費の金額が分かる書類 | 不動産の取得にかかった金額を確認できる書類[注3] | |
| 譲渡費用の金額が分かる書類 | 不動産の譲渡にかかった金額を確認できる書類[注4] | |
| 本人確認書類 | マイナンバーカードの写し ※マイナンバーカードを持っていない場合は、以下の2点の写しを提出する[注5]通知カードもしくはマイナンバーが記載された住民票の写し身元確認書類(運転免許証・パスポートなど) | 本人 |
書類の作成方法に悩んだ場合は、税務署の電話相談や面接相談(事前予約必須)を利用することも可能です。[注6]
[注1]国税庁:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)
https://www.nta.go.jp/taxes/shiraberu/shinkoku/syotoku/r07.htm
[注2]法務局:登記事項証明書等の請求にはオンラインでの手続が便利です
https://houmukyoku.moj.go.jp/homu/static/online_syoumei_annai.html
[注3]国税庁:No.3252 取得費となるもの
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
[注4]国税庁:No.3255 譲渡費用となるもの
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
[注5]国税庁:確定申告書には、①マイナンバーの記載②本人確認書類の提出等をお忘れなく!!!
https://www.nta.go.jp/information/release/kokuzeicho/2019/shinkoku/pdf/03.pdf
[注6]国税庁:宇都宮税務署
https://www.nta.go.jp/about/organization/kantoshinetsu/location/tochigi/utsunomiya/index.htm
不動産売却の確定申告で利用できる主な特例と必要書類
不動産売却では、一定の条件を満たす場合に税制上の優遇を受けられる特例がいくつかあります。
本項では、以下の特例の概要や必要書類をまとめました。
| 特例名 | 対象となる人 | 追加で必要な書類 |
| マイホーム売却の3,000万円特別控除[注1] | 居住中、または以前住んでいたマイホームを所定の期限内に売却し、過去の特例利用状況や売却相手などの要件を満たしている人 | 譲渡所得の内訳書(土地・建物用)売却した不動産の登記事項証明書戸籍の附票の写し(必要な場合)消除された戸籍の附票の写し(必要な場合) |
| マイホーム売却の軽減税率の特例[注2] | 売却した年の1月1日時点で所有期間が10年を超えるマイホームを、居住中に、または住まなくなってから3年を経過する日の属する年の12月31日までに売却する人 | 譲渡所得の内訳書(土地・建物用)売却した不動産の登記事項証明書戸籍の附票の写し(必要な場合)消除された戸籍の附票の写し(必要な場合) |
| マイホーム売却時の譲渡損失に関する特例[注3] | 所有期間が売却した年の1月1日時点で5年超のマイホームを売却し、床面積50m²以上の新居を所定の期間内に取得・入居する人(※買い換えをしない場合でも、住宅ローン残高を下回る価格での売却などの要件を満たせば利用可) | 居住用財産の譲渡損失の金額の明細書損益通算・繰越控除の対象となる金額の計算書旧居宅・新居宅の登記事項証明書や売買契約書の写し住宅借入金等の残高証明書 など |
| 相続した空き家売却の3,000万円特別控除[注4] | 昭和56年5月31日以前に建築された家屋を相続し、相続開始から3年を経過する年の12月31日までに売却する人 | 譲渡所得の内訳書(土地・建物用)被相続人居住用家屋等確認書(宇都宮市が発行)耐震基準適合証明書または建設住宅性能評価書の写し(取り壊した場合を除く)売却した不動産の登記事項証明書売買契約書の写しなど(売却代金が1億円以下であることを示す書類) |
| 相続財産売却時の取得費加算の特例[注5] | 相続・遺贈で取得した不動産を相続開始日の翌日から相続税の申告期限の翌日以後3年を経過する日までに売却する人 | 相続財産の取得費に加算される相続税の計算明細書譲渡所得の内訳書(土地・建物用) |
[注1]国税庁:No.3302 マイホームを売ったときの特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
[注2]国税庁:No.3305 マイホームを売ったときの軽減税率の特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3305.htm
[注3]国税庁:No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき(マイホームを買い換えた場合の譲渡損失の損益通算及び繰越控除の特例)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3370.htm
[注4]国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
[注5]国税庁:No.3267 相続財産を譲渡した場合の取得費の特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
マイホーム売却の3,000万円特別控除
居住中または以前住んでいたマイホームの売却で一定の条件を満たすことで、譲渡所得から最大3,000万円を控除できる特例です。適用されれば、売却した翌年の所得税・住民税の負担が軽くなる可能性があります。
ただし、新居に入居した年とその前2年、その後3年のいずれかの年に本特例を利用すると、新居の住宅ローン控除は受けられなくなります。[注2]
新居の購入を予定している場合は、どちらの制度を利用した方が税負担を抑えられるのか、不動産会社や税理士と相談しておきましょう。
[注1]国税庁:No.3302 マイホームを売ったときの特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
[注2]国税庁:No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm
マイホーム売却の軽減税率の特例
売却年の1月1日時点で所有期間が10年を超えるマイホームを売却した際、一定の条件を満たすことで、譲渡所得税が安くなる特例です。
通常、所有期間が5年を超える不動産の譲渡所得には、所得税15%・住民税5%がかかります。一方、本特例を適用すると、課税所得6,000万円以下の部分にかかる所得税率が10%・住民税4%に軽減されます。[注1][注2]
前述の「マイホーム売却の3,000万円特別控除」とも併用できるため、税制上のメリットが大きい特例の一つです。
[注1]国税庁:土地や建物を売ったとき
https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm
[注2]国税庁:No.3305 マイホームを売ったときの軽減税率の特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3305.htm
マイホーム売却時の譲渡損失に関する特例
令和9年12月31日までにマイホームを売却し、新居を購入したケースで譲渡損失が生じた場合は、その損失を他の所得から差し引ける「損益通算」が利用できます。[注1]
本特例が適用されれば、その年で控除しきれない損失があっても、残った損失を売却した年の翌年から最長3年間にわたって繰越控除することが可能です。
なお、買い換えをしない場合でも、住宅ローンの残高を下回る価格で売却し、譲渡損失が生じたときは、一定の要件を満たすことで損益通算・繰越控除の特例を受けられます。[注2]
[注1]国税庁:No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき(マイホームを買い換えた場合の譲渡損失の損益通算及び繰越控除の特例)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3370.htm
[注2]国税庁:No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき(特定のマイホームの譲渡損失の損益通算及び繰越控除の特例)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3390.htm
相続した空き家売却の3,000万円特別控除
昭和56年5月31日以前に建った空き家を相続し、令和9年12月31日までに売却した場合に、譲渡所得金額から最大3,000万円まで控除できる特例です。
売却時点で家屋が一定の耐震基準を満たしていない場合でも、売却翌年の2月15日までに買主側が耐震改修や取り壊しを行うことで、特例の適用を受けられる場合があります。[注1]
ただし、相続人が3人以上いる場合は、1人当たりの控除上限額が2,000万円となるため、混同しないよう注意が必要です。[注1]
[注1]国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
相続財産売却時の取得費加算の特例
相続した不動産を一定期間内に売却した場合、納付した相続税額のうち一定額を、譲渡所得を計算する際の取得費に加算できる特例です。[注1]
具体的には、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに不動産を売却する必要があります。
取得費が増えることで譲渡所得が少なくなり、翌年の所得税や住民税の負担を抑えられる可能性があります。
[注1]国税庁:No.3267 相続財産を譲渡した場合の取得費の特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
不動産売却でかかる税金と納付時期
不動産を売却すると、売却時や売却後に複数の税金が発生する場合があります。以下に、不動産売却でかかる主な税金と納付時期をまとめました。
| 税金 | 概要 | 納付時期 |
| 所得税・復興特別所得税 | 譲渡所得に対して課される税金 | 売却した翌年の確定申告期限まで |
| 住民税 | 譲渡所得に対して課される地方税 | 売却した年の翌年6月以降(自治体によって異なる) |
| その他税金 | 売却時にかかる印紙税・登録免許税・固定資産税など | 売却時 |
所得税・復興特別所得税|売却した翌年の確定申告期限まで
不動産を売却して譲渡所得が生じた場合は、所得税と復興特別所得税が課されるケースがあります。所得税は譲渡所得に対して課される国税で、復興特別所得税は、所得税額に2.1%の税率を乗じて計算する仕組みです。
譲渡所得は、売却価格から取得費・譲渡費用を差し引いて算出します。
税率は、以下のように不動産の所有期間によって異なります。[注1]
| 不動産の所有期間 | 区分 | 税率 |
| 5年を超える場合 | 長期譲渡所得 | 15.315% |
| 5年以下 | 短期譲渡所得 | 30.63% |
所得税と復興特別所得税は、不動産を売却した年の翌年2月16日~3月15日までに納付するのが原則です。[注2]
[注1]国税庁:土地や建物を売ったとき
https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm
[注2]国税庁:所得税のしくみ
https://www.nta.go.jp/publication/pamph/koho/kurashi/html/01_1.htm
住民税|給料から天引きもしくは年4回に分けて自分で納付
不動産売却によって譲渡所得が生じた場合、その譲渡所得に対して住民税が課されることがあります。税率は、長期譲渡所得では5%、短期譲渡所得では9%です。[注1]
住民税は、不動産を売却した翌年度に納付します。給与所得者で特別徴収を選択した方は、毎月の給与から天引きされ、普通徴収を選んだ場合は、自治体から送付される納税通知書で、通常は年4回に分けて納付します。
普通徴収の納付時期は自治体によって異なり、宇都宮市では、6月末・8月末・10月末・翌年1月末の計4回です。[注2]
[注1]国税庁:土地や建物を売ったとき
https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm
[注2]宇都宮市:納期カレンダー
https://www.city.utsunomiya.lg.jp/kurashi/zeikin/nouzei/1003677.html
所得税以外に売却時にかかる税金(印紙税・登録免許税・固定資産税)
不動産の売却時は、譲渡所得税の他にも、以下の税金が発生する場合があります。
| 税金 | 概要 | 税率 |
| 印紙税 | 売買契約書の作成にかかる税金 | 200円~48万円[注1] ※売買契約書に記載された契約金額によって税額が異なる |
| 登録免許税 | 不動産の登記を申請する際に国へ納める税金 | 【抵当権抹消登記】不動産1件につき1,000円[注2] 【相続登記】(※相続した物件を売却する場合)固定資産税評価額×0.4%[注3] |
| 固定資産税都市計画税 | 固定資産税:毎年1月1日時点で土地や建物などの固定資産を所有している方に課される税金 都市計画税:毎年1月1日時点で原則として市街化区域内に土地や建物を所有している方に課される地方税 | 【固定資産税】課税標準額×1.4%[注4] 【都市計画税】課税標準額×0.3%(上限。宇都宮市の場合は0.3%)[注5] |
固定資産税・都市計画税は、売主が全額負担するのではなく、引渡日を基準に、売主と買主で日割り計算で精算するのが一般的です。
[注1]国税庁:No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置
https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
[注2]法務省民事局:住宅ローンを完済した方へ(抵当権の登記の抹消手続きのご案内)P12
https://houmukyoku.moj.go.jp/homu/content/001415367.pdf
[注3]国税庁:No.7191 登録免許税の税額表
https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm
[注4]総務省:固定資産税
https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_15.html
[注5]宇都宮市:都市計画税
https://www.city.utsunomiya.lg.jp/kurashi/zeikin/koteishisanzei/1003645.html
宇都宮市で不動産を売却した場合の確定申告の流れ
宇都宮市で不動産を売却して確定申告が必要になった場合は、以下の流れで手続きを進めていきます。
- 確定申告に必要な書類をそろえる
- 譲渡所得の内訳書・確定申告書を作成する
- 確定申告会場またはe-Taxで確定申告する
- 期限までに所得税を納付する
確定申告に必要な書類をそろえる
まずは、確定申告書や売買契約書のコピー、登記事項証明書など確定申告に必要な書類をそろえます。
確定申告書や譲渡所得の内訳書は、国税庁のホームページや税務署の窓口で入手可能です。
売買契約書のコピーは、物件購入時および売却時のものを用意します。手元にない場合は、購入時に仲介を依頼した不動産会社や、当時の売主(前の所有者)が契約書の写しを保管していないかを確認してみましょう。
申告時に必要書類が不足していると、期限内に申告できない可能性があります。スケジュールに余裕を持って準備を進めましょう。
譲渡所得の内訳書・確定申告書を作成する
次はステップ1で用意した書類を基に、譲渡所得の内訳書と確定申告書を作成します。
譲渡所得の内訳書は、売却した不動産の所在地や取得費、譲渡費用などの情報を申告するための書類です。売買契約書や領収書などを確認しながら、フォーマットに沿って記入しましょう。
譲渡所得を計算した後は、その内容を基に確定申告書(第一表・第二表+第三表)を作成します。
なお、国税庁の「確定申告書等作成コーナー」を利用すれば、画面の案内に沿って譲渡所得の内訳書・確定申告書を作成できます。[注1]
[注1]国税庁:確定申告書等作成コーナー ~申告書等作成のための操作の手引き~ 土地建物等の譲渡(マイホームの売却による譲渡益)編」
https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2023/pdf/joto_case02.pdf
確定申告会場またはe-Taxで確定申告する
申告の準備が完了したら、確定申告会場またはe-Tax経由で確定申告を行います。e-Taxなら、自宅からオンラインで申告書を提出できるため、税務署や確定申告会場へ足を運ぶ必要がありません。
また、宇都宮市では、例年2月中旬から3月中旬の申告期間にあわせて申告会場が開設されます。宇都宮市を管轄する税務署と確定申告会場は、以下の通りです。[注1]
| 税務署 | 宇都宮税務署 |
| 管轄区域 | 宇都宮市・河内郡 |
| 所在地 | 宇都宮市昭和2丁目1番7号 |
| 確定申告会場 | 年度によって異なるため、国税庁の最新情報を確認※令和7年分(2026年2~3月)の申告会場はマロニエプラザ[注2] |
注意点は、申告先が物件所在地ではなく、売主本人の現住所を管轄する税務署となる点です。売却した物件が宇都宮市内でも、売主が市外にお住まいの場合は、ご自身の現在の住所地で申告を行いましょう。
[注1]国税庁:宇都宮税務署
https://www.nta.go.jp/about/organization/kantoshinetsu/location/tochigi/utsunomiya/index.htm
[注2]国税庁:令和7年分確定申告期の確定申告会場のお知らせ
https://www.nta.go.jp/information/other/data/r07/kakushin_kaijo/kanshin.htm
期限までに所得税を納付する
確定申告が完了したら、以下のいずれかの方法で譲渡所得税を納税します。[注1]
| 区分 | 納税方法 |
| キャッシュレス納付 | 振替納税ダイレクト納付(e-Taxによる口座振替)クレジットカード納付インターネットバンキングスマホアプリ納付 |
| キャッシュレス納付以外の納付方法 | コンビニ納付(二次元コード)コンビニ納付(バーコード)窓口納付(金融機関・銀行の窓口) |
中でも便利なのが、振替納税やダイレクト納付です。振替納税は、法定納期限である3月15日ではなく、4月中旬~下旬に指定口座から引き落とされるため、ゆとりを持って資金を準備しやすくなります。[注2]
資金状況に合った納付方法を選び、期日までに納税を済ませましょう。
[注1]国税庁:G-2 国税の納付手続(納期限・振替日・納付方法)
https://www.nta.go.jp/taxes/nozei/nofu/01.htm
[注2]国税庁:主な国税の納期限(法定納期限)及び振替日
https://www.nta.go.jp/taxes/nozei/nofu/24200042/noufu_kigen.htm
不動産売却後は早めに確定申告の準備を進めよう
不動産売却後の確定申告は、売却益を正しく申告し、納めるべき税金を把握するための手続きです。譲渡所得の計算や特例の適用で迷った際は、税務署や税理士に相談しながら手続きを進めましょう。
クラシカエル不動産では、宇都宮市での不動産売却を多角的な面からサポートいたします。不動産取引で税理士への相談が必要になった場合は、専門家と連携しながら売却を進めることも可能です。
不動産売却にお悩みの方は、まずはお気軽にお問い合わせください。
- この記事を書いた人
-
お金と不動産の専門家
掛布 篤行
かけの あつゆき
クラシカエル不動産のCEO。不動産取引を通して、出会えた人の暮らしを豊かにすることをお約束いたします。
スキル:宅地建物取引士/FP技能士2級/心相色診断士
ライク:遊び働くこと/ゲーム(RPG)/アニメ鑑賞/新日本プロレス
VOICES
お客様の声
SHORT MOVIE
夜9時まで
相談対応
可能!
クラシカエル不動産に相談する
「マイホームがほしいけど何から始めて良いのかわからない方」や、「不動産を売るのか?貸すのか?どちらがお得なのか悩んでいる方」など、少しでも興味がある方は、お気軽にご相談ください。
-
\ 来店せずに相談可能 /
無料・オンライン相談予約 -
\ 来店して相談したい /
来店予約住所:栃木県宇都宮市問屋町3426-20
- お電話での問い合わせ
-
0120-726-812
【対応時間】9:00〜21:00 水曜定休
※賃貸事業は日曜定休となります