
- ARCHIVES
2026.10.19
掛布 篤行
相続した不動産を売却するには?手続きの流れや注意点を紹介
亡くなった人(被相続人)が所有していた不動産は、被相続人の配偶者や子ども、孫などの法定相続人が引き継ぎます。しかし、不動産を管理するのが難しい、活用するにも費用や手間がかかるといった理由から、売却を選択する方も少なくありません。
相続した不動産を売却するには、遺言書の確認や遺産分割協議を行い、売却による所有権移転までに相続登記を済ませる必要があります。不動産会社への査定依頼は相続登記の前でも可能なため、相続人同士の話し合いと並行して進めることもできます。相続人同士の話し合いから引き渡しまでの流れを理解し、相続した不動産の売却をスムーズに進めましょう。
相続した不動産を売却する際の流れ
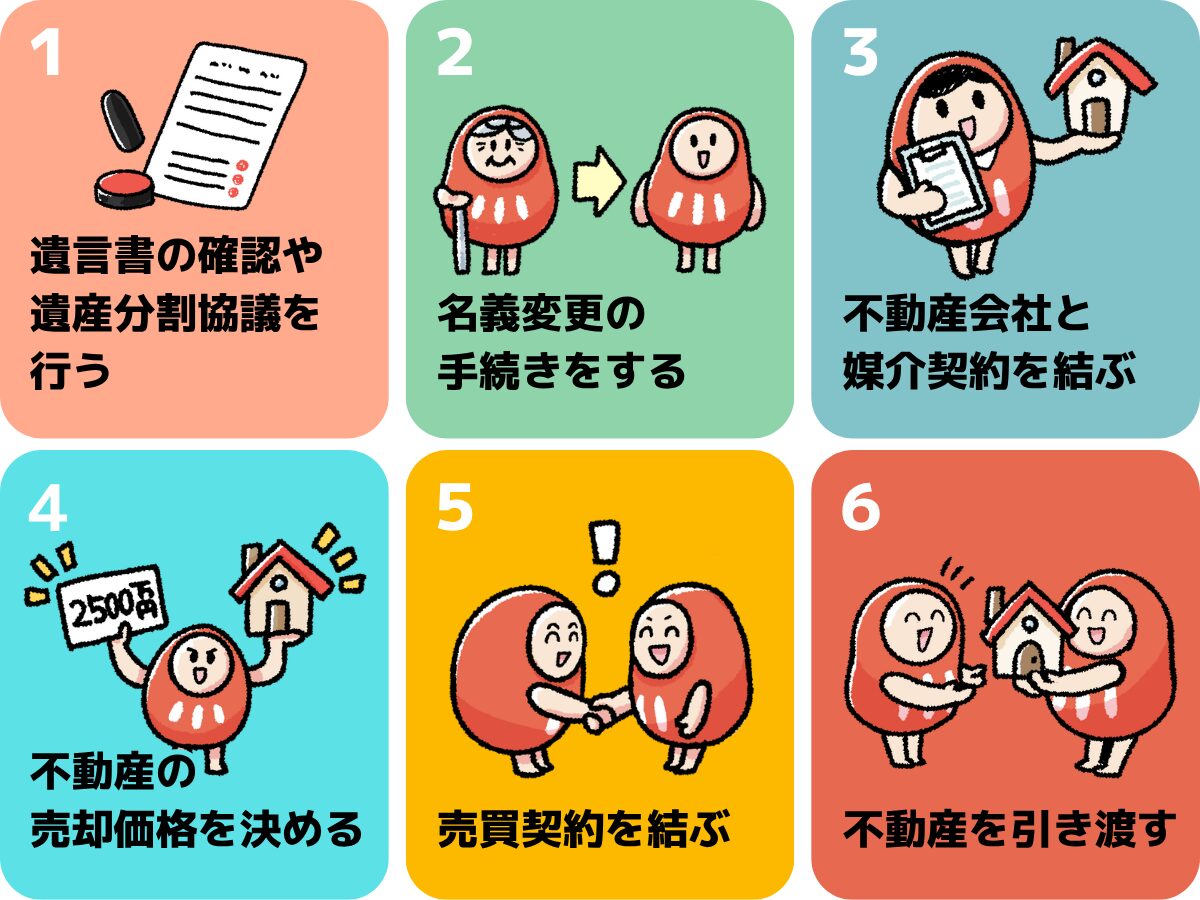
相続した不動産の売却では、遺言書の確認や名義変更など、通常の売却とは異なる手続きが多くあります。
相続発生から売却までの具体的な流れは、以下の6ステップです。
- 遺言書の確認や遺産分割協議を行う
- 名義変更の手続きをする
- 不動産会社と媒介契約を結ぶ
- 不動産の売却価格を決める
- 売買契約を結ぶ
- 不動産を引き渡す
遺言書の確認や遺産分割協議を行う
まずは、不動産を引き継ぐ相続人を確定させるために、遺言書の有無を確認します。遺言書がある場合、記載内容に沿って遺産を分割し、指定された人が不動産を相続します。
遺言書の種類は、以下の3つに分かれます。
| 遺言書の種類 | 内容 | 保管場所 |
| 自筆証書遺言 | 本人が自筆・押印して作成する遺言書 | 自宅・被相続人指定の場所・法務局の遺言書保管所[注1] |
| 公正証書遺言 | 公証人が本人から依頼を受けて作成する遺言書[注2] | 公証役場 |
| 秘密証書遺言 | 内容は秘密にしたまま、遺言書が存在する旨を公証人に証明してもらう形式の遺言書[注3] | 自宅・被相続人指定の場所 |
遺言書が存在しない場合は、戸籍等で相続人を確認した上で、原則として相続人全員で遺産分割協議を行い、誰が不動産を取得するかを決めます。全員の合意が得られたら遺産分割協議書を作成し、その内容に基づいて売却手続きを進めるという流れです。
[注1]法務局:自筆証書遺言書保管制度
https://www.moj.go.jp/MINJI/minji03_00051.html
[注2]日本公証人連合会:Q1. 亡くなった方について、公正証書遺言が作成されているかどうかを調べることができますか?
[注3]日本公証人連合会:Q1. 秘密証書遺言は、どのように作成するのですか?
名義変更の手続きをする
不動産を引き継ぐ人が決まったら、法務局で名義変更(相続登記)を行います。被相続人名義のままでは、原則として売買による所有権移転登記を進められません。そのため、相続した不動産を売却する際は、買主への所有権移転登記を行う前に相続登記を済ませる必要があります。
なお、不動産会社への査定依頼は、相続登記が完了する前でも可能です。
名義変更は、相続のパターンに応じた必要書類を準備し、不動産の所在地を管轄する法務局へ提出して手続きを進めます。主な必要書類は以下の通りですが、相続の状況など、個別の事情によっては追加の書類が発生する場合があります。
| 相続のパターン | 必要書類一覧[注1] |
| 遺言書がある場合 | 遺言書被相続人の戸籍謄本・住民票の除票相続人の戸籍謄本・住民票固定資産課税明細書登記申請書 |
| 遺産分割協議を行った場合 | 被相続人の戸籍謄本・住民票の除票相続人の戸籍謄本・住民票印鑑証明書固定資産課税明細書登記申請書遺産分割協議書 |
| 法定相続分で相続した場合 | 被相続人の戸籍謄本・住民票の除票相続人の戸籍謄本・住民票固定資産課税明細書登記申請書 |
なお、相続登記は令和6年4月1日から義務化されました。[注2]
相続によって不動産を取得した相続人は、相続が開始したことと、その不動産の所有権を取得したことを知った日から3年以内に相続登記を申請する必要があります。[注3]
正当な理由なく相続登記の申請を怠った場合、10万円以下の過料の適用対象となる可能性があるため、早めの行動を心掛けましょう。[注3]
[注1]法務局:相続による所有権の登記の申請に必要な書類とその入手先等
https://houmukyoku.moj.go.jp/homu/content/001393744.pdf
[注2]宇都宮市:相続登記の義務化について
https://www.city.utsunomiya.lg.jp/kurashi/zeikin/koteishisanzei/1035567.html
[注3]法務省:相続登記の申請義務化について
不動産会社と媒介契約を結ぶ
相続登記が完了したら、不動産を売却する不動産会社を比較し、媒介契約を締結します。
媒介契約は、不動産会社が売却を仲介し、売買を成功させるための条件を取り決める契約です。契約形態は、以下の3つに分かれています。
| 契約の種類 | 特徴 |
| 専属専任媒介契約 | 1社のみに売却の仲介を依頼する契約自ら買い手を見つけて契約するのは不可不動産会社には1週間に1回以上の活動報告義務がある[注1] |
| 専任媒介契約 | 1社のみに売却の仲介を依頼する契約自ら買い手を見つけて契約できる2週間に1回以上の活動報告義務がある[注1] |
| 一般媒介契約 | 複数の不動産業者に売却を依頼できる契約活動報告義務はなく、自ら買い手を見つけて契約できる売却までに時間がかかる可能性がある |
媒介契約は、それぞれ依頼できる会社数、自分で見つけた買主との契約可否、売却活動の報告頻度などが異なります。希望する売却時期や条件、サポート内容を不動産会社に伝え、自分に合った契約形態を選びましょう。
[注1]e-Gov法令検索:宅地建物取引業法第三十四条の二第九項
https://laws.e-gov.go.jp/law/327AC1000000176#Mp-Ch_5-Se_1-At_34_2
不動産の売却価格を決める
不動産会社に査定を依頼した後は、提示された査定価格の根拠などを比較した上で媒介契約を締結します。契約後、査定結果や売却希望時期などを考慮して、売却価格を決定するという流れです。
不動産会社は、類似物件の成約事例や周辺相場、築年数、建物の状態などを踏まえて査定価格を提示します。売主は、提示された査定価格を参考にしながら、最終的な売出価格を決定します。
ただし、最初に設定した売却価格で売却できるとは限りません。買主との価格交渉などによって、実際の成約価格が当初の提示価格を下回る場合もあります。
査定方法は不動産業者ごとに異なるため、打ち合わせの段階でどのような根拠でその価格になったのか、担当者に確認することが大切です。
国土交通省の不動産情報ライブラリでは、過去の不動産取引の情報を調べられます。[注1]
弊社が位置する栃木県宇都宮市の取引情報も閲覧できます。査定前に相場感を把握したいときなどは、ぜひご活用ください。
[注1]国土交通省:不動産情報ライブラリ
売買契約を結ぶ
買主が見つかり、売却価格や引き渡しの時期などの条件面で合意に至ったら、売主と買主との間で売買契約を締結します。
契約手続きは、以下の流れで進むのが一般的です。
- 不動産会社の宅地建物取引士から重要事項説明が行われる
- 売買契約書の内容を確認し、条件に納得したら署名・捺印を行う
- 買主から売主に対して手付金が支払われる
重要事項説明は、宅地建物取引業法第35条で定められている義務であり、物件の権利関係や状況、取引条件などについて、宅地建物取引士が買主に説明するものです。[注1]
売買契約書には、売買物件の情報や手付金の支払い期日、引き渡しの日程などに関するルールが記載されています。不利な条件になっていないか、間違いがないか、隅々まで確認しましょう。
契約時には、買主から売主へ手付金が支払われるのが一般的です。手付金とは、売買契約を結ぶ際に、買主から売主へ支払われる金銭であり、契約成立を証明する役割を果たします。手付金は通常、残代金の支払い時に売買代金の一部へ充当される仕組みです。[注2]
また、手付金には、契約を解約する際の取り決めとしての役割を果たす場合があります。このような手付金を「解約手付」といい、一定の条件のもと、買主は支払った手付金を放棄し、売主は受け取った手付金の倍額を返還することで契約を解除できます。[注3]
[注1]e-Gov法令検索:宅地建物取引業法第三十五条
https://laws.e-gov.go.jp/law/327AC1000000176#Mp-Ch_5-Se_1-At_35
[注2]公益社団法人 全日本不動産保証協会:手付金とは
[注3]e-Gov法令検索:民法第五百五十七条
不動産を引き渡す
残代金決済が完了したら、相続した不動産を引き渡します。残代金決済とは、不動産売買に必要な手付金以外の残りの代金を決済する手続きです。手続きは、売買契約で定めた決済・引き渡し日に行います。契約から決済までの期間は、住宅ローン審査や測量などの条件によって異なるため、売買契約書で日程を確認しましょう。
残代金とは、売買代金のうち、既に支払われた代金(手付金など)を差し引いた残りの金額を指します。決済時には、残代金の受領とあわせて、固定資産税等の精算、仲介手数料や登記関連費用の支払いなども行います。売買契約を締結しても、残代金決済が完了しない限り、不動産を引き渡すことはできません。
残代金決済は、銀行などの金融機関や不動産会社の店舗で行われるのが一般的です。その他、振込を利用して進める場合もあります。決済時には、売主・買主・不動産会社・司法書士などが必要な手続きや入金状況を確認し、手続きの完了後に買主へ物件を引き渡します。
引き渡し後に設備の不具合やごみの放置などでトラブルに発展しないよう、事前に物件内を清掃しておきましょう。
相続不動産を売却するときに発生する税金
相続不動産を売却する際は、契約金額や利益に応じていくつかの税金を納める必要があります。税金に関する情報を理解しておかないと、申告漏れや資金計画の崩れが起きる場合があるため、事前にチェックしておきましょう。
相続不動産の売却に関連する主な税金には、譲渡所得に対する譲渡所得税、相続登記時の登録免許税、売買契約書の作成で課される印紙税があります。
- 譲渡所得税(所得税・住民税・復興特別所得税)
- 登録免許税
- 印紙税
譲渡所得税
譲渡所得税は、相続した不動産を売却し、利益が発生した際に支払う税金です。所得税・住民税・復興特別所得税をまとめて譲渡所得税といいます。
譲渡所得税の計算式は、「課税譲渡所得金額 × 税率」です。税率は、不動産の所有期間によって以下の2種類に分かれます。[注1]
| 区分 | 所有期間 | 税率 | |||
| 所得税 | 住民税 | 復興特別所得税 | 合計 | ||
| 短期譲渡所得 | 譲渡した年の1月1日において5年以下 | 30% | 9% | 0.63% | 39.63% |
| 長期譲渡所得 | 譲渡した年の1月1日において5年超 | 15% | 5% | 0.315% | 20.315% |
所得税法第60条の定めによって、相続した不動産の取得時期は、「被相続人が不動産を取得した時期」をそのまま引き継ぎます。[注2]
そのため、被相続人が不動産を取得した日から、相続人が不動産を売却した年の1月1日までの所有期間が5年を超えている場合は、長期譲渡所得(20.315%)として扱われます。
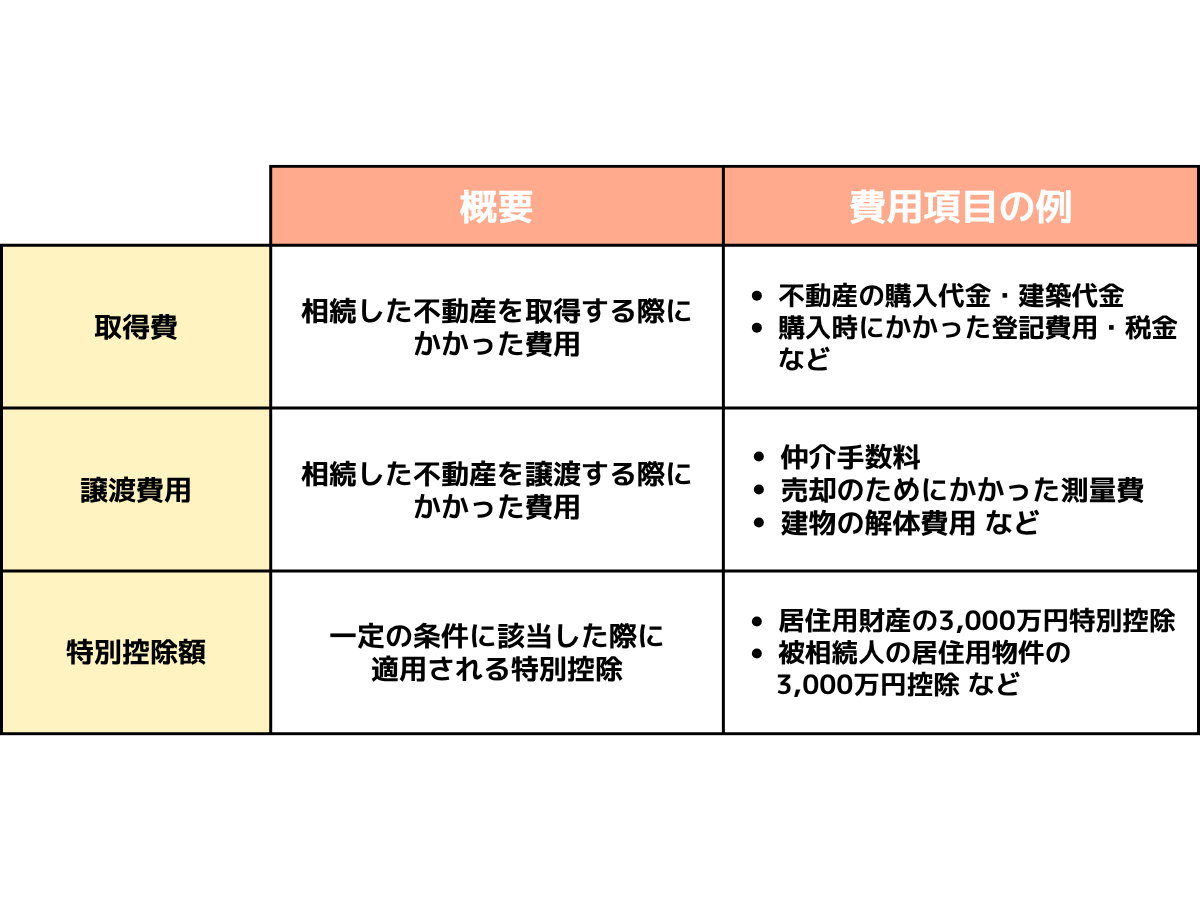
課税譲渡所得金額は、物件の売却価格から取得費や譲渡費用を差し引いた利益のことです。
計算式は、以下の通りです。[注3]
| 課税譲渡所得金額 = 収入金額 - (取得費 + 譲渡費用) - 特別控除額 |
収入金額とは、相続した不動産を売却して得た代金(売却価格)のことです。[注4]
取得費は、被相続人が不動産を取得したときの購入代金や購入手数料などを引き継いで計算するのが原則です。相続人が支払った登記費用等の一部を取得費に含められる場合もあります。取得費が分からない場合は、売却代金の5%相当額を概算取得費とする方法があります。[注5][注6]
特別控除制度は、物件の売却が一定の条件に該当する場合に、税負担の軽減のために適用されるものです。居住用財産の3,000万円特別控除や、被相続人の居住用物件の3,000万円控除などが代表例です。
[注1]国税庁:土地や建物を売ったとき
https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm
[注2]e-Gov法令検索:所得税法第六十条
https://laws.e-gov.go.jp/law/340AC0000000033#Mp-Pa_2-Ch_2-Se_2-Ss_5-At_60
[注3]国税庁:No.1440 譲渡所得(土地や建物を譲渡したとき)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm
[注4]国税庁:No.3252 取得費となるもの
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
[注5]国税庁:No.3255 譲渡費用となるもの
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
[注6]国税庁:No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
登録免許税
登録免許税は、法務局で不動産の登記手続きを行う際に納める税金です。相続した不動産を売却する場合、不動産の名義を被相続人から相続人に変更した際(相続登記)に支払う必要があります。
登録免許税は、「固定資産税評価額 × 0.4%」で計算します。[注1]例えば、固定資産税評価額が2,000万円だった場合、2,000万円 × 0.4%で8万円の登録免許税が発生する計算です。
不動産の固定資産税評価額は、毎年4月頃に送られてくる固定資産税の納税通知書や、固定資産課税証明書で確認できます。
宇都宮市の場合、固定資産課税証明書は市役所の窓口や税制課、資産税課、各地区市民センター・各出張所で1枚300円で取得可能です。[注2]
[注1]国税庁:No.7191 登録免許税の税額表
https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm
[注2]宇都宮市:市税に関する証明・閲覧
https://www.city.utsunomiya.lg.jp/kurashi/zeikin/shomei/1003653.html
印紙税
印紙税は、不動産の売買契約書の作成にかかる税金です。
印紙税額は、以下のように契約金額に応じて税率が決まる仕組みです。[注1]契約金額が10万円超の場合、軽減税率が適用されて通常の税額よりも安くなります。[注2]
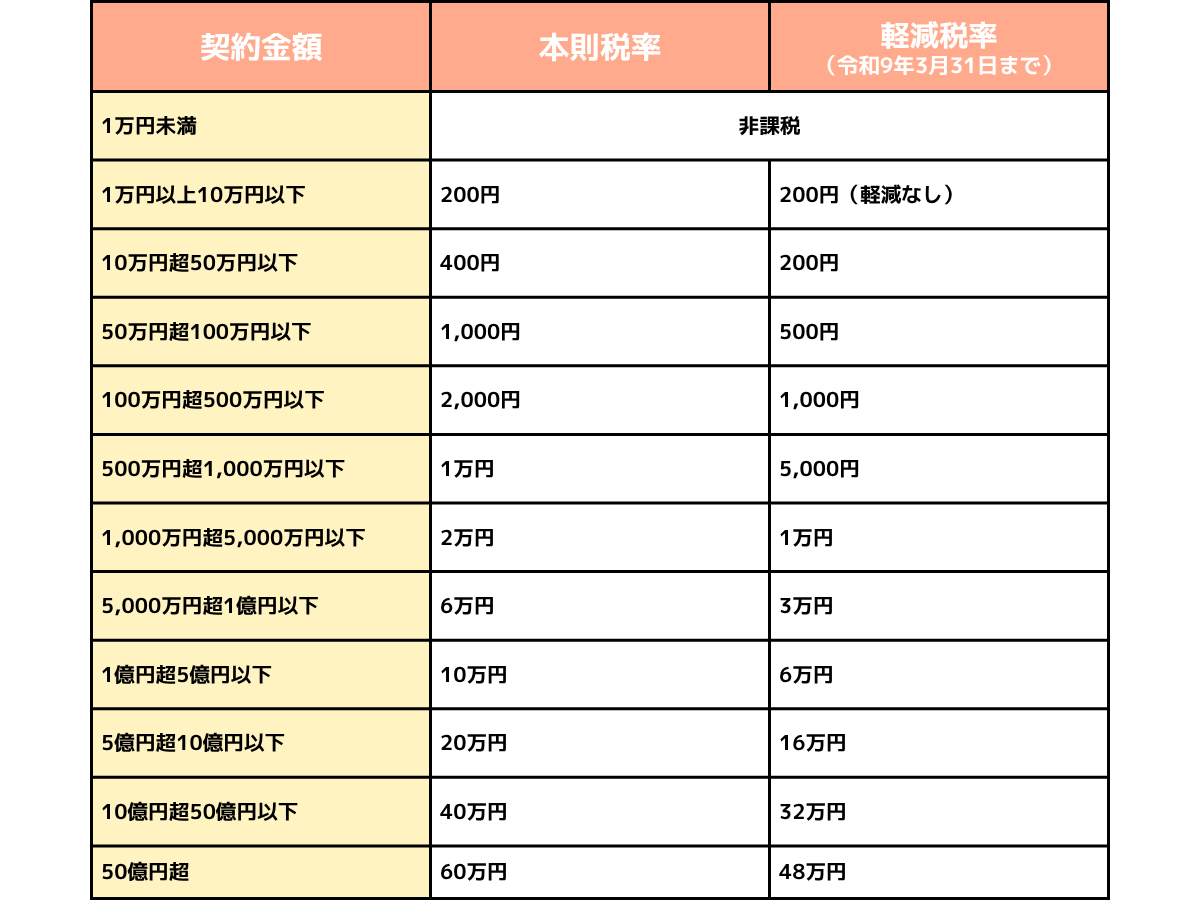
軽減税率が適用されるのは、令和9年3月31日までの間に作成された契約書に限ります。
例えば、契約金額が1,000万円超5,000万円以下の場合、本来の印紙税は2万円です。しかし、令和9年3月31日までに作成された契約書は軽減措置が適用されるため、印紙税は1万円です。
[注1]国税庁:No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで
https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm
[注2]国税庁:No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置
https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
相続した不動産を売却するときの注意点
相続した不動産の売却をスムーズに進めるには、売却時期や共有名義の不動産の取り扱い、売却先の選び方でいくつか注意すべき点があります。
不動産売却をスムーズに進めるためにも、以下のポイントを押さえておきましょう。
- できるだけ3年以内に売却する
- 共有名義の場合は全員の同意が必要となる
- 相続不動産の売却に強い不動産会社を選ぶ
できるだけ3年以内に売却する
相続した不動産は、相続開始から3年以内の売却をおすすめします。これは、売却時にかかる譲渡所得税の負担を軽減できる特例の中に、「3年以内」を一つの基準として適用期限が設けているものがあるためです。
相続不動産を3年以内に売却した場合に、節税効果が期待できる主な特例は以下の2つです。
| 制度名 | 概要 | 適用期限 |
| 空き家の譲渡所得の3,000万円控除[注1] | 相続した家屋や土地を売却した際、譲渡所得から最大3,000万円を差し引ける特例 | 相続時から3年を経過する日の属する年の12月31日まで※令和9年(2027年)12月31日までの売却であること |
| 相続財産を譲渡した場合の取得費加算の特例[注2] | 支払った相続税の一部を、不動産売却時の取得費に上乗せして税額を抑える制度 | 相続開始日の翌日から相続税の申告期限の翌日以後3年を経過する日まで |
空き家の譲渡所得の3,000万円控除は、相続時から3年を経過する日の属する年の12月31日までに売却することが適用要件の一つです。特例自体の適用期限は、令和5年度の税制改正により2027年12月31日まで延長されています。特例を利用するには、両方の期限を満たす必要があります。
また、以前は売却前に耐震改修または建物の解体を行う必要がありましたが、2024年1月1日以降は、売却後に買主が翌年2月15日までに耐震改修・解体した建物も特例の対象です。[注3]
さらに、令和6年(2024年)1月1日以降の譲渡では、対象となる家屋・敷地を取得した相続人が3人以上の場合、控除上限額は2,000万円までです。[注1]
譲渡所得税は、売却後の思わぬ出費になる可能性があるため、税制特例の利用も考慮し、できれば相続開始から3年以内を目安に売却を検討すると良いでしょう。
ただし、期限の起算日や数え方は特例によって異なるため、それぞれの適用要件を確認しておく必要があります。
[注1]国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
[注2]国税庁:No.3267 相続財産を譲渡した場合の取得費の特例
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
[注3]国土交通省:空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000030.html
共有名義の場合は全員の同意が必要となる
相続した不動産を共有名義で所有している場合、特定の相続人の判断で勝手に売却することはできません。共有名義の不動産を売却する場合、原則として共有者全員の同意が必要です。[注1]
共有状態を解消したい場合は、まず共有者間で分割方法を協議します。協議では、それぞれの希望を確認し、売却の可否や条件について意見をすり合わせることが大切です。
一方で、共有者同士の意見がまとまらず、手続きが思うように進まない場合もあります。例えば、以下のようなケースでは、共有者全員の合意を得るまでに時間がかかる可能性があります。
- 売却自体に反対している
- 売却には賛成しているが売却条件に納得していない
上記のケースでは、まず何が原因で売却に反対しているのかを冷静に話し合い、全員が納得できる条件を探ることが大切です。
協議がまとまらない場合は、裁判所に共有物分割請求を申し立てることも可能です。[注2]
共有物分割請求では、裁判所の手続きを通じて共有状態の解消を目指します。場合によっては調停に進むケースもあり、その場合は調停委員を交えて共有者同士で話し合い、合意できる方法を探ります。[注3]
共有物分割請求には法的な知識が必要になるため、早めに弁護士へ相談しましょう。
なお、共有名義の不動産売却では共有者全員の同意が必要ですが、自分の共有持分のみであれば、他の共有者の同意を得ずに売却できます。[注4]
不動産全体の売却と共有持分のみの売却では条件が異なるため、事前に税理士などの専門家に相談しましょう。
[注1]e-Gov法令検索:第二百五十一条
https://laws.e-gov.go.jp/law/129AC0000000089#Mp-Pa_2-Ch_3-Se_3-At_251
[注2]e-Gov法令検索:第二百五十六条
https://laws.e-gov.go.jp/law/129AC0000000089#Mp-Pa_2-Ch_3-Se_3-At_256
[注3]裁判所:民事調停
https://www.courts.go.jp/saiban/syurui/syurui_minzi/minzi_25_01/index.html
[注4]e-Gov法令検索:第二百六条
https://laws.e-gov.go.jp/law/129AC0000000089#Mp-Pa_2-Ch_3-Se_1-Ss_1-At_206
相続不動産の売却に強い不動産会社を選ぶ
相続した不動産をスムーズに売却するには、売却実績が豊富な不動産会社を選ぶ必要があります。
栃木県の場合、宇都宮市などの市街地と郊外の地域とでは、不動産の需要や売れやすい物件の特徴が異なります。そのため、大手の不動産会社だけでなく、栃木県内の地域事情や相場に精通した地域密着型の不動産会社も視野に入れて比較しましょう。
不動産会社を選ぶ際は、会社の規模や担当者の対応以外にも、以下のポイントをチェックすることが大切です。
- 査定額や減額要因の根拠を明確に示せるか
- 幅広い広告手法で売却活動を行っているか
- 過去に売却した類似物件のデータが得られるか
- 口コミで高評価が多いか(参考程度)
最初から1社に絞らず、これらのポイントを踏まえて複数の不動産会社を比較検討しましょう。
宇都宮エリアの相続不動産、売却完了までの実測スケジュール
相続不動産の売却期間は、物件の状態や立地、権利関係、測量・解体の有無などによって大きく異なります。
クラシカエル不動産が宇都宮市内で取り扱った相続不動産の成約実績を集計したところ、販売開始から売買契約までは中央値71日、引き渡し完了までは中央値143日でした。
また、売買契約から引き渡しまでの期間は中央値65.5日です。契約後も、住宅ローンの手続き、確定測量、建物の解体、残置物の撤去などに時間を要する場合があります。
平均値で見ると、最も時間がかかったのは販売開始から売買契約までの工程で、約4.7か月でした。一方、販売開始から17日で契約に至った案件がある一方で、契約まで660日を要した案件もあります。相続不動産では、一般的な期間だけで判断せず、物件ごとの条件を早い段階で整理することが大切です。
※宇都宮市内の相続不動産に関する当社の取扱実績を集計(2026年9月23日時点)。
相続した不動産の売却は信頼できる不動産会社に相談を
相続した不動産の売却は、相続登記や遺産分割協議などが必要となり、手間や時間がかかりやすいのが特徴です。必要な手続きを把握し、計画的に準備を進めていくことが大切です。
宇都宮市で不動産売却をお考えの方は、ぜひクラシカエル不動産にご相談ください。
クラシカエル不動産は、宇都宮市の中古戸建・土地を対象とした専任媒介物件の掲載数・反響数で、ともにNo.1(※)の実績があります。税理士・司法書士・弁護士などの専門家と連携し、資金に関するお悩みを解決しながら、スピーディーな不動産売却を目指します。
来店相談の他、オンラインでの無料相談も可能です。ぜひお気軽にご相談ください。
※当社が利用する大手不動産情報サイト内の不動産会社別実績データに基づく当社調べ。宇都宮市の中古戸建・土地分野における専任媒介物件の掲載数および反響数を集計。2026年9月23日時点。
- この記事を書いた人
-
お金と不動産の専門家
掛布 篤行
かけの あつゆき
クラシカエル不動産のCEO。不動産取引を通して、出会えた人の暮らしを豊かにすることをお約束いたします。
スキル:宅地建物取引士/FP技能士2級/心相色診断士
ライク:遊び働くこと/ゲーム(RPG)/アニメ鑑賞/新日本プロレス
VOICES
お客様の声
SHORT MOVIE
夜9時まで
相談対応
可能!
クラシカエル不動産に相談する
「マイホームがほしいけど何から始めて良いのかわからない方」や、「不動産を売るのか?貸すのか?どちらがお得なのか悩んでいる方」など、少しでも興味がある方は、お気軽にご相談ください。
-
\ 来店せずに相談可能 /
無料・オンライン相談予約 -
\ 来店して相談したい /
来店予約住所:栃木県宇都宮市問屋町3426-20
- お電話での問い合わせ
-
0120-726-812
【対応時間】9:00〜21:00 水曜定休
※賃貸事業は日曜定休となります